Domain dieselmotor24.de kaufen?
Wir ziehen mit dem Projekt
dieselmotor24.de um.
Sind Sie am Kauf der Domain
dieselmotor24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieselmotor24.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
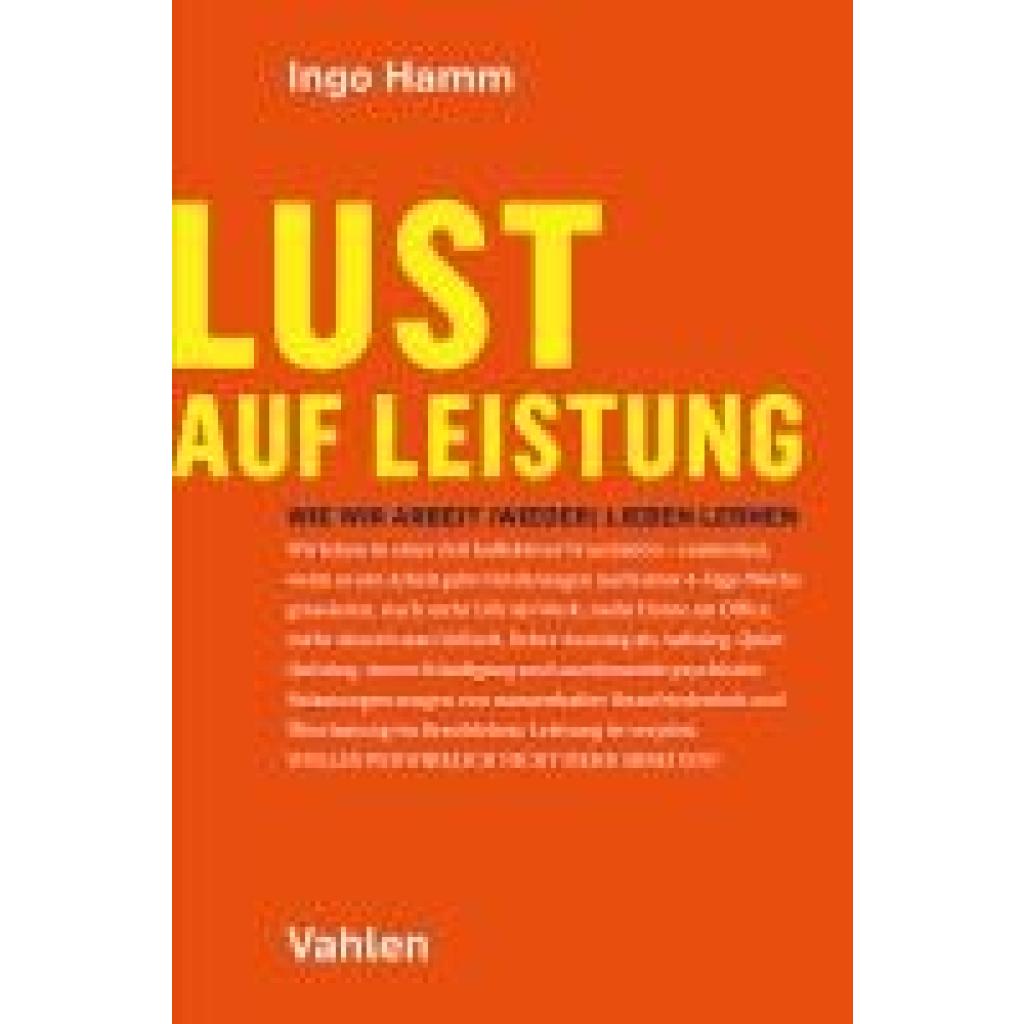
Hamm, Ingo: Lust auf LeistungLust auf Leistung , Wie wir Arbeit (wieder) lieben lernen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Hamm, Ingo, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsfreude; Arbeitszufriedenheit; Homeoffice; Leistungsverweigerung; Purpose; Wirksamkeit; Work-Life-Balance, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Organisationstheorie und -verhalten, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 239, Breite: 157, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Volker: Reifes Alter - Reife LeistungReifes Alter - Reife Leistung , Das Phänomen der immer älter werdenden Menschheit hat auch die Chirurgie erfasst. Da sind auf der einen Seite die kranken alten Menschen, die sich immer öfter und mit hohem Risiko auf den Operationstisch legen müssen, und da sind auf der anderen Seite die in die Jahre gekommenen Chirurgen beiderlei Geschlechts. Diesen gelten nun die hier angestellten Betrachtungen. Nach einer kaleidoskopartigen Einführung, in welcher die Problematik kurz umrissen wird, und nach Reflexionen zu Alter und Chirurgie folgt eine Zusammenstellung von über 300 Chirurginnen und Chirurgen, die auf ein erfülltes, über 90-jähriges Leben zurückblicken konnten. In vielen Fällen haben sich diese Protagonisten:innen mit Innovationen auf ihrem Fachgebiet hervorgetan und sich einen bleibenden Namen in der Geschichte der Chirurgie verschafft. Andere, weniger bekannte Hochbetagte wurden der Vergessenheit entrissen und gewürdigt. Berücksichtigt sind sowohl deutsche bzw. deutschsprachige als auch ausländische Chirurginnen und Chirurgen. Reife Leistung heißt hier vor allem Lebensleistung. Diese biographischen Notizen sind neu und belegen, dass schon in der Vergangenheit Vertreter:innen der Chirurgie bis ins höchste Lebenalter beachtliche Leistungen vollbracht haben. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20231010, Produktform: Kartoniert, Autoren: Klimpel, Volker, Seitenzahl/Blattzahl: 268, Keyword: Chirurgie; Hochbetagte; Beruf, Fachkategorie: Gesellschaft und Sozialwissenschaften~Medizin, Warengruppe: TB/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 234, Breite: 154, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783826084348, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
Top-Angebote
Produkte zum Begriff Estg:
-
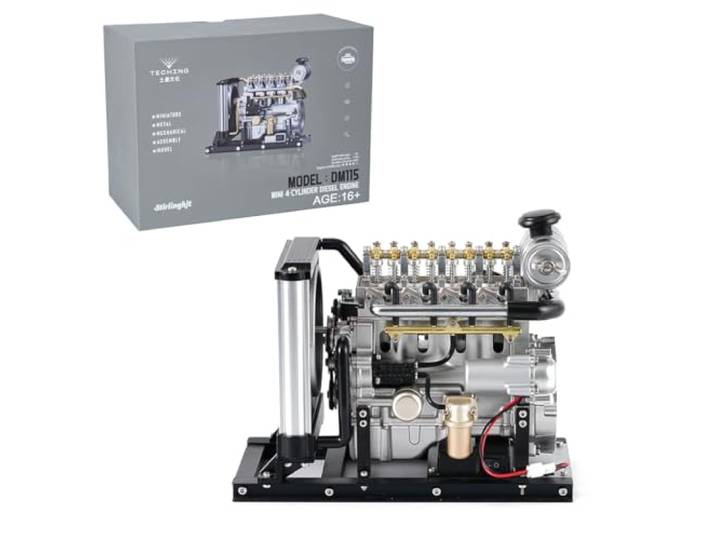
BAUBAUPLAY Verbrennungsmotor Bausatz, 1/10 DIY Mini Metall OHV, Reihen 4-Zylinder Dieselmotor Motor Modell mit Kühlsystem Lernspielzeug Geschenke für Technikbegeisterte<p>Der <strong>BAUBAUPLAY Verbrennungsmotor Bausatz</strong> ist ein faszinierendes <strong>DIY Mini Metall OHV</strong> Modell, das Technikbegeisterte in die Welt des Maschinenbaus eintauchen lässt. Mit seinem <strong>Reihen 4-Zylinder Dieselmotor</strong> und einem durchdachten <strong>Kühlsystem</strong> bietet dieser Bausatz nicht nur eine exquisite mechanische Dekoration, sondern auch ein dynamisches, simuliertes Modell, das den Betrieb eines echten Motors nachahmt.</p><p>Der Bausatz besteht aus über 300 hochwertigen Metallteilen, die eine realistische und detailgetreue Nachbildung ermöglichen. Mit der beiliegenden englischen Anleitung kannst Du Schritt für Schritt den Zusammenbau erleben und dabei Dein technisches Verständnis vertiefen. Das Modell ist in der Lage, an eine Stromquelle angeschlossen zu werden, wodurch Du den Motorlauf in Echtzeit beobachten kannst. Dies steigert nicht nur das Interesse, sondern vermittelt auch ein Gefühl für die Funktionsweise eines echten Motors.</p><p>Als hervorragendes <strong>STEAM-Spielzeug</strong> fördert der Bausatz Deine Kreativität, logisches Denken und Innovationsgeist. Verpackt in einer hochwertigen Geschenkbox, ist der BAUBAUPLAY Verbrennungsmotor Bausatz ein ideales Geschenk für Erwachsene, die sich für Technik und Mechanik interessieren. Erlebe die Faszination des Maschinenbaus und baue Dein eigenes beeindruckendes Motormodell!</p>339,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamm, Ingo: Lust auf LeistungLust auf Leistung , Wie wir Arbeit (wieder) lieben lernen , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Hamm, Ingo, Seitenzahl/Blattzahl: 288, Keyword: Arbeitsfreude; Arbeitszufriedenheit; Homeoffice; Leistungsverweigerung; Purpose; Wirksamkeit; Work-Life-Balance, Fachschema: Ethik / Unternehmensethik~Unternehmensethik~Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Organisationstheorie und -verhalten, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 239, Breite: 157, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Volker: Reifes Alter - Reife LeistungReifes Alter - Reife Leistung , Das Phänomen der immer älter werdenden Menschheit hat auch die Chirurgie erfasst. Da sind auf der einen Seite die kranken alten Menschen, die sich immer öfter und mit hohem Risiko auf den Operationstisch legen müssen, und da sind auf der anderen Seite die in die Jahre gekommenen Chirurgen beiderlei Geschlechts. Diesen gelten nun die hier angestellten Betrachtungen. Nach einer kaleidoskopartigen Einführung, in welcher die Problematik kurz umrissen wird, und nach Reflexionen zu Alter und Chirurgie folgt eine Zusammenstellung von über 300 Chirurginnen und Chirurgen, die auf ein erfülltes, über 90-jähriges Leben zurückblicken konnten. In vielen Fällen haben sich diese Protagonisten:innen mit Innovationen auf ihrem Fachgebiet hervorgetan und sich einen bleibenden Namen in der Geschichte der Chirurgie verschafft. Andere, weniger bekannte Hochbetagte wurden der Vergessenheit entrissen und gewürdigt. Berücksichtigt sind sowohl deutsche bzw. deutschsprachige als auch ausländische Chirurginnen und Chirurgen. Reife Leistung heißt hier vor allem Lebensleistung. Diese biographischen Notizen sind neu und belegen, dass schon in der Vergangenheit Vertreter:innen der Chirurgie bis ins höchste Lebenalter beachtliche Leistungen vollbracht haben. , Einspritzpumpen > Kraftstoffversorgung , Erscheinungsjahr: 20231010, Produktform: Kartoniert, Autoren: Klimpel, Volker, Seitenzahl/Blattzahl: 268, Keyword: Chirurgie; Hochbetagte; Beruf, Fachkategorie: Gesellschaft und Sozialwissenschaften~Medizin, Warengruppe: TB/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Königshausen & Neumann, Verlag: Königshausen & Neumann, Verlag: Knigshausen & Neumann, Verlag, GmbH, Länge: 234, Breite: 154, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783826084348, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was bedeutet Geschenke abzugsfähig ohne 37b EStG?
Was bedeutet Geschenke abzugsfähig ohne 37b EStG? Diese Frage bezieht sich auf die steuerliche Abzugsfähigkeit von Geschenken für Unternehmen. Gemäß § 4 Abs. 5 Nr. 1 EStG sind Geschenke grundsätzlich nicht als Betriebsausgaben abzugsfähig, es sei denn, sie sind von geringem Wert und tragen einen Werbeaufdruck des Schenkenden. Der § 37b EStG regelt jedoch Ausnahmen, die es ermöglichen, Geschenke bis zu einem bestimmten Betrag als Betriebsausgaben geltend zu machen. Wenn Geschenke abzugsfähig sind ohne Berücksichtigung des § 37b EStG, bedeutet dies, dass sie unter die allgemeinen Regelungen zur Abzugsfähigkeit fallen und nicht den Beschränkungen des § 37b EStG unterliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.